
 Polski
 English
 Deutsch
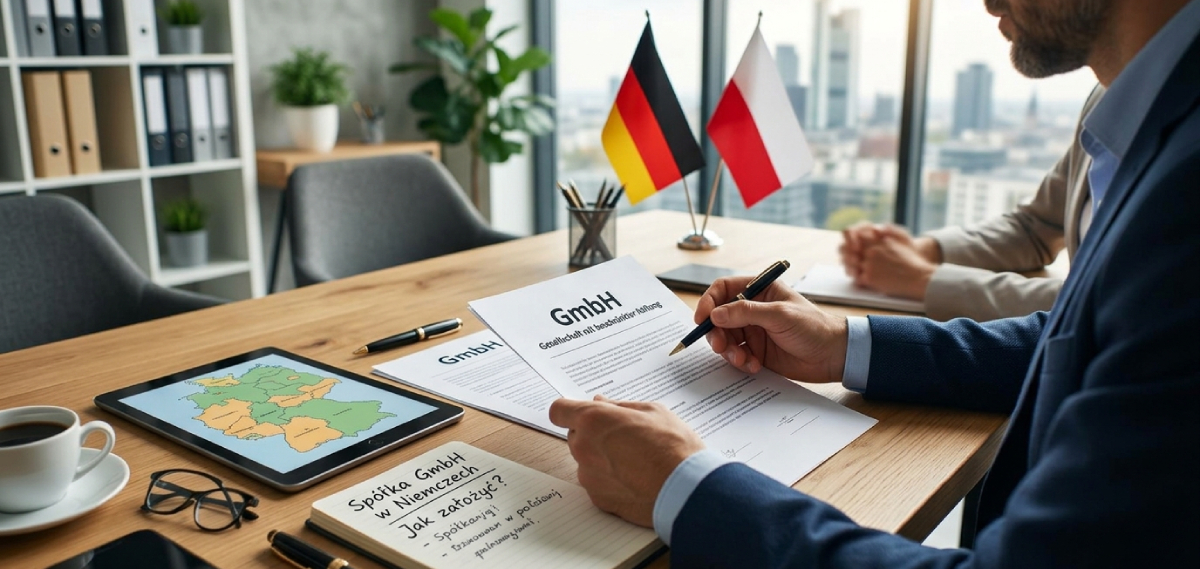
Planujesz ekspansję swojej firmy na rynek zachodniego sąsiada lub zamierzasz wystartować z zupełnie nowym projektem biznesowym w Europie Zachodniej? Niemcy od lat pozostają jednym z najważniejszych partnerów gospodarczych Polski, a stabilne otoczenie prawne, ogromny chłonny rynek oraz wysoki prestiż sprawiają, że polscy przedsiębiorcy coraz chętniej zakładają tam swoje podmioty gospodarcze. Gdy zaczniesz analizować dostępne formy prawne, bardzo szybko natrafisz na pojęcie GmbH. To zdecydowanie najpopularniejsza i najbardziej ceniona struktura biznesowa za naszą zachodnią granicą. Poznaj ją lepiej!
Spółka GmbH – co warto wiedzieć?
- Dlaczego spółka GmbH w Niemczech to tak popularny wybór?
- GmbH co to właściwie jest? Definicja i charakterystyka
- GmbH skrót i nazwa – jak brzmi słowo GmbH po polsku?
- Dlaczego warto wybrać tę formę? Zalety, jakie daje GmbH spółka
- GmbH Niemcy a polska sp. z o.o. – porównanie instytucji
- Rejestracja krok po kroku – jak sprawnie założyć GmbH Niemcy?
- Alternatywa dla mniejszych firm: UG czy pełna GmbH spółka?
- Opodatkowanie biznesu – jakie podatki płaci spółka GmbH w Niemczech?
- Organizacja i zarządzanie – kto odpowiada za kierowanie GmbH?
- Ciekawostki i praktyczny poradnik – jak sprawnie prowadzić GmbH Niemcy?
- Podsumowanie: czy spółka GmbH w Niemczech to odpowiedni wybór dla Twojego biznesu?
Dlaczego spółka GmbH w Niemczech to tak popularny wybór?
Niemiecka gospodarka opiera się na zaufaniu, przejrzystości i jasnych zasadach odpowiedzialności. Kiedy kontrahent w Niemczech słyszy, że Twoja firma działa w formie kapitałowej, zyskuje pewność, że ma do czynienia z wiarygodnym podmiotem, który przeszedł skrupulatną weryfikację notarialną i posiada realny kapitał zakładowy.
Spółka GmbH w Niemczech to dla zagranicznego inwestora idealny pomost do skalowania biznesu. Daje pełną swobodę prowadzenia działalności na terenie całej Unii Europejskiej, ułatwia pozyskiwanie finansowania w niemieckich bankach oraz otwiera drzwi do udziału w lokalnych przetargach publicznych. Co więcej, chroni Twój prywatny majątek – co dla każdego przedsiębiorcy jest jedną z kluczowych kwestii bezpieczeństwa.
GmbH co to właściwie jest? Definicja i charakterystyka
GmbH co to właściwie oznacza w kontekście prawnym? Mówiąc najprościej: jest to niemiecki odpowiednik polskiej spółki z ograniczoną odpowiedzialnością (Sp. z o.o.).
Pod względem prawnym GmbH (krót od Gesellschaft mit beschränkter Haftung) jest spółką kapitałową posiadająca pełną osobowość prawną. Oznacza to, że spółka działa w obrocie gospodarczym we własnym imieniu – posiada własny majątek, może zaciągać zobowiązania, pozywać i być pozywana przed sądem, a także posiadać prawa własnościowe (np. nieruchomości, pojazdy czy znaki towarowe).
GmbH spółka – najważniejsze cechy charakterystyczne:
- Osobowość prawna – byt prawny spółki jest całkowicie oddzielony od majątku jej właścicieli (wspólników).
- Ograniczenie odpowiedzialności – wspólnicy odpowiadają za zobowiązania spółki jedynie do wysokości wniesionego kapitału zakładowego. Twój prywatny dom, samochód czy oszczędności są w pełni bezpieczne.
- Dowolna liczba wspólników – spółkę może utworzyć jedna osoba lub niemal nieograniczona liczba osób fizycznych bądź prawnych (np. polska Sp. z o.o. może być jedynym wspólnikiem w niemieckim podmiocie).
- Międzynarodowy zasięg – wspólnikami oraz członkami zarządu mogą być obywatele Polski nie posiadający zameldowania w Niemczech, pod warunkiem dopełnienia odpowiednich procedur formalnych.
GmbH skrót i nazwa – jak brzmi słowo GmbH po polsku?
Dla osób, które stawiają pierwsze kroki na rynku niemieckim, rozwinięcie skrótu bywa nie lada wyzwaniem językowym. Warto jednak wiedzieć, skąd wywodzi się ta nazwa i co dokładnie oznacza.
- Rozwinięcie nazwy: Gesellschaft mit beschränkter Haftung
- Słowo po słowie:
- Gesellschaft = Spółka /
- Towarzystwo mit = zbeschränkter = ograniczoną
- Haftung = odpowiedzialnością
Jeśli szukasz bezpośredniego odniesienia i chcesz wiedzieć, jak brzmi GmbH po polsku, odpowiedź jest prosta: Spółka z ograniczoną odpowiedzialnością. Pamiętaj o jeszcze jednej ważnej kwestii: dodatek ten obowiązkowo musi znaleźć się w oficjalnej nazwie Twojej firmy.
Możesz stosować skrót GmbH lub pełną wersję Gesellschaft mit beschränkter Haftung. Nazwa firmy może mieć charakter osobowy (np. Kowalski GmbH), rzeczowy (np. Auto Trans GmbH) lub fantazyjny, ale zawsze musi unikalnie odróżniać się na rynku i nie wprowadzać w błąd co do zakresu działalności.
💡 Wskazówka SEO & Biznesowa: zanim ostatecznie wybierzesz nazwę i podpiszesz umowę u notariusza, warto bezpłatnie skonsultować ją z właściwą miejscowo Izbą Przemysłowo-Handlową (IHK – Industrie- und Handelskammer). IHK zweryfikuje, czy w danym rejonie nie działa już firma o identycznej lub zbyt podobnej nazwie.
Dlaczego warto wybrać tę formę? Zalety, jakie daje GmbH spółka
Wybór struktury prawnej to jedna z najważniejszych decyzji strategicznych w Twoim biznesie. Dlaczego zatem inwestorzy tak chętnie decydują się na to rozwiązanie? Zobaczmy, jakie korzyści oferuje GmbH spółka:
- Maksymalne bezpieczeństwo finansowe – podstawowym atutem jest pełne oddzielenie majątku osobistego wspólników od ryzyka biznesowego. Jeśli spółka popadnie w długi z przyczyn rynkowych, wierzyciele mogą dochodzić roszczeń wyłącznie z majątku należącego do spółki (np. z kapitału zakładowego, nieruchomości firmowych czy środków na koncie spółki).
- Wyśmienita reputacja rynkowa – w niemieckiej kulturze biznesowej skrót pod nazwą firmy jest synonimem solidności. Niemieccy klienci oraz dostawcy podchodzą ze znacznie większym zaufaniem do podmiotów typu kapitałowego niż do jednoosobowych działalności gospodarczych czy spółek cywilnych.
- Budowanie zdolności kredytowej i partnerstwo z bankami – posiadając ten podmiot gospodarczy, znacznie łatwiej uzyskasz leasing na flotę pojazdów, rachunek z linią kredytową czy finansowanie inwestycyjne w niemieckich instytucjach finansowych. Dla banków w Niemczech przejrzysta sprawozdawczość finansowa jest kluczem do przyznania wysokiego ratingu.
GmbH Niemcy a polska sp. z o.o. – porównanie instytucji
Choć na pierwszy rzut oka oba podmioty pełnią w swoich systemach prawnych analogiczną rolę, istnieje między nimi szereg istotnych różnic proceduralnych, finansowych i organizacyjnych. Zrozumienie tych odmienności pozwoli Ci uniknąć niespodzianek podczas rejestracji.
Poniższa tabela przedstawia bezpośrednie zestawienie najważniejszych parametrów:
| Cecha / Parametr | Spółka GmbH w Niemczech | Polska Spółka z o.o. |
| Minimalny kapitał zakładowy | 25 000 EUR | 5 000 PLN |
| Minimalna wpłata przy rejestracji | 50% (12 500 EUR) | 100% (5 000 PLN) |
| Forma umowy spółki | Akt notarialny (stacjonarnie) | Akt notarialny lub system S24 |
| Sąd rejestrowy | Handelsregister (Sąd Rejestrowy) | KRS (Krajowy Rejestr Sądowy) |
| Czas trwania rejestracji | Średnio 2–5 tygodni | Od 24h (S24) do 3–4 tygodni |
| Rola notariusza | Kluczowa – nadzór nad pełnym procesem | Weryfikacja podpisów lub S24 |
| Konto bankowe przed rejestracją | Obowiązkowe (do wpłaty kapitału) | Wpłata do kasy lub na konto po założeniu |
| Obowiązek przynależności do Izby | Tak (IHK lub HWK) | Brak obowiązku |
Jak widać, uruchomienie biznesu za zachodnią granicą wymaga wyższego progu wejścia kapitałowego. Różnica ta wynika z niemieckiego założenia, że firma kapitałowa od pierwszego dnia swojego istnienia musi posiadać realną poduszkę finansową na pokrycie ewentualnych zobowiązań.
Kapitał zakładowy i finanse – jak działa niemiecki rynek?
Kwestia kapitału zakładowego to jeden z najczęstszych tematów poruszanych przez polskich inwestorów analizujących niemiecki rynek. Przyjrzyjmy się więc szczegółowo, jak wyglądają wymogi finansowe.
Wysokość kapitału zakładowego
Minimalny kapitał zakładowy wynoszący 25 000 EUR ustanowiony jest bezpośrednio w niemieckiej ustawie o spółkach z o.o. (GmbH-Gesetz – GmbHG).
Ile trzeba wpłacić na start?
Nie musisz od razu zamrażać pełnej kwoty 25 000 EUR. Przepisy pozwalają na zgłoszenie podmiotu do rejestru handlowego w momencie, gdy wspólnicy wpłacą łącznie co najmniej połowę kapitału zakładowego, czyli 12 500 EUR.
Jednocześnie spełniony musi być warunek, że na każdy pojedynczy udział przypada wpłata w wysokości co najmniej ¼ jego wartości nominalnej. Pozostałą część kapitału wspólnicy zobowiązani są uzupełnić na wezwanie zarządu w terminie określonym w umowie spółki.
⚠️ Ważne ostrzeżenie dot. odpowiedzialności: jeżeli zdecydujesz się na wpłatę jedynie 12 500 EUR przy rejestracji, pamiętaj, że wspólnicy nadal odpowiadają wobec spółki osobistym majątkiem za nie wniesioną część kapitału (czyli za brakujące 12 500 EUR) do czasu jej pełnego pokrycia!
Forma wniesienia kapitału – gotówka czy aport?
- Wkład pieniężny – najprostsza, najszybsza i najczęściej wybierana forma. Środki wpłacane są przelewem na rachunek bankowy otwarty dla spółki w organizacji.
- Wkład niepieniężny – mogą to być maszyny, samochody, nieruchomości czy prawa autorskie. Pamiętaj jednak, że wniesienie aportu znacząco wydłuża i podraża procedurę, ponieważ konieczne jest sporządzenie sprawozdania z wyceny aportu, które podlega skrupulatnej weryfikacji przez sąd rejestrowy.
Czy kapitał zakładowy jest zamrożony?
To powszechny mit! Wypłacone 12 500 EUR lub 25 000 EUR nie są zamrożonymi pieniędzmi. Po wpisaniu podmiotu do rejestru handlowego środki te stanowią majątek obrotowy firmy. Możesz przeznaczyć je na bieżące wydatki operacyjne: zakup sprzętu, opłacenie czynszu za biuro, pensje pracowników czy usługi księgowe.
Rejestracja krok po kroku – jak sprawnie założyć GmbH Niemcy?
Cały proces wymaga starannego zaplanowania. Aby GmbH Niemcy powstała sprawnie i bez niepotrzebnych opóźnień, warto krok po kroku podążać według sprawdzonego schematu.
Krok 1: Określenie parametrów spółki
Na samym początku ustalasz podstawowe dane firmy, dokładny adres siedziby na terytorium Niemiec, przedmiot działalności, wysokość kapitału zakładowego oraz skład zarządu.
Krok 2: Akt notarialny
Wszyscy wspólnicy oraz powołani dyrektorzy zarządzający udają się do notariusza w Niemczech. Notariusz sporządza umowę spółki i poświadcza podpisy. Od tego momentu podmiot uzyskuje status GmbH in Gründung (w skrócie GmbH i.G. – spółka w organizacji).
Krok 3: Otwarcie konta bankowego i wpłata kapitału
Z umową notarialną i dokumentami tożsamości zarząd udaje się do wybranego banku w Niemczech, aby otworzyć rachunek firmowy. Następnie wspólnicy dokonują przelewu kapitału zakładowego. Potwierdzenie wpłaty z banku jest kluczowym dokumentem przekazywanym notariuszowi.
Krok 4: Zgłoszenie do Rejestru Handlowego
Po otrzymaniu dowodu wpłaty kapitału, notariusz drogą elektroniczną wysyła kompletny wniosek do właściwego sądu rejestrowego. Po weryfikacji dokumentów sąd dokonuje wpisu, a firma otrzymuje swój numer w Rejestrze Handlowym. Dopiero w tym momencie spółka uzyskuje pełną osobowość prawną oraz ochronę kapitałową!
Krok 5: Rejestracja gospodarcza
Po uzyskaniu wpisu HRB należy zgłosić prowadzenie działalności w lokalnym urzędzie ds. gospodarki (Gewerbeamt). Zgłoszenie to kosztuje od 20 do 60 EUR i jest warunkiem koniecznym do rozpoczęcia operacyjnej sprzedaży towarów czy usług.
Krok 6: Rejestracja podatkowa w Urzędzie Skarbowym (Finanzamt)
Ostatnim wielkim krokiem jest wypełnienie elektronicznego kwestionariusza rejestracji podatkowej. Na tej podstawie Finanzamt nadaje:
- Niemiecki numer podatkowy (Steuernummer),
- Europejski numer VAT-UE (USt-IdNr – niezbędny do transakcji wewnątrzwspólnotowych).


Alternatywa dla mniejszych firm: UG czy pełna GmbH spółka?
Co zrobić, jeśli chcesz prowadzić biznes w Niemczech z ograniczoną odpowiedzialnością, ale na starcie nie dysponujesz kwotą 12 500 EUR na pokrycie kapitału? Niemieckie prawo przewiduje doskonałe rozwiązanie pomostowe.
Jest nim Unternehmergesellschaft (haftungsbeschränkt), w skrócie UG (haftungsbeschränkt), powszechnie nazywana „Mini-GmbH” lub „spółką za 1 Euro”.
Porównanie UG oraz GmbH:
- Kapitał początkowy – w spółce UG minimalny kapitał zakładowy wynosi zaledwie 1 EUR na udział.
- Obowiązek tworzenia rezerwy – UG nie może swobodnie wypłacać całego zysku wspólnikom. Masz ustawowy obowiązek przekazywania co najmniej 25 proc. rocznego zysku netto na kapitał zapasowy.
- Przekształcenie w pełnoprawną strukturę – gdy skumulowany kapitał zapasowy wraz z kapitałem zakładowym osiągnie kwotę 25 000 EUR, spółka UG może przekształcić się w pełna formę kapitałową.
⚖️ Co wybrać? Jeśli dysponujesz odpowiednimi środkami, od razu wybierz pełną formę kapitałową. Wyższy prestiż i natychmiastowe zaufanie niemieckich partnerów handlowych są warte wniesienia wymaganego kapitału zakładowego.
Opodatkowanie biznesu – jakie podatki płaci spółka GmbH w Niemczech?
Planując budżet, musisz precyzyjnie uwzględnić obciążenia fiskalne. Niemiecki system podatkowy dla podmiotów kapitałowych jest przejrzysty, ale składa się z kilku różnych podatków.
Łączne efektywne opodatkowanie zysku zatrzymanego w firmie wynosi zazwyczaj od 30 proc. do 33 proc.
- Podatek dochodowy od osób prywatnych (Körperschaftsteuer – CIT) – stawka tego podatku jest jednolita na terenie całych Niemiec i wynosi 15 proc. od dochodu brutto spółki.
- Dopłata solidarnościowa (Solidaritätszuschlag) – do kwoty wyliczonego podatku CIT doliczana jest dopłata solidarnościowa w wysokości 5.5 proc. (co stanowi dokładnie 0,825 proc. całego dochodu spółki). Łącznie CIT wraz z dopłatą wynosi więc 15,825 proc.
- Komunalny podatek od działalności gospodarczej (Gewerbesteuer) – to specyficzny podatek lokalny wypłacany do kasy gminy, na terenie której znajduje się siedziba Twojej firmy. Jego stawka zależy od tzw. wskaźnika poboru, ustalanego indywidualnie przez każdą gminę.
- W małych miejscowościach Gewerbesteuer wynosi około 7–12 proc.
- W dużych metropoliach (np. Monachium, Frankfurt, Berlin) stawka sięga 15–17,5 proc.
- Opodatkowanie dywidend (Kapitalertragsteuer) – jeśli wypracowany zysk zdecydujesz się wypłacić wspólnikowi będącemu osoba fizyczną, wystąpi podatek od zysków kapitałowych w wysokości 25 proc. (+ dopłata solidarnościowa).
Pamiętaj jednak, że polsko-niemiecka umowa o unikaniu podwójnego opodatkowania (UPO) pozwala na odpowiednie rozliczenie tego podatku w Polsce.
Organizacja i zarządzanie – kto odpowiada za kierowanie GmbH?
Sprawny podział ról w firmie to gwarancja płynnego funkcjonowania. W niemieckim prawie organów zarządzających wymaga się zachowania jasnej hierarchii i odpowiedzialności.
- Zgromadzenie wspólników – to najwyższy organ uchwałodawczy. Wspólnicy podejmują kluczowe decyzje strategiczne: zatwierdzają roczne sprawozdania finansowe, decydują o podziale zysków lub pokryciu start, zmieniają umowę spółki oraz powołują i odwołują dyrektorów zarządzających.
- Dyrektor zarządzający – organ wykonawczy i reprezentacyjny. Każda firma musi posiadać co najmniej jednego dyrektora.
- Kto może zostać dyrektorem? Osoba fizyczna posiadająca pełną zdolność do czynności prawnych. Nie musi to być wspólnik firmy.
- Obowiązki: prowadzenie bieżących spraw, reprezentacja firmy na zewnątrz, dbanie o prawidłową księgowość, terminowe składanie deklaracji podatkowych oraz pilnowanie wypłacalności firmy.
⚠️ Uwaga na odpowiedzialność karną i cywilną dyrektora.
W Niemczech dyrektor zarządzający odpowiada osobiście i bez ograniczeń za szkody wyrządzone spółce lub osobom trzecim, jeśli naruszy swoje obowiązki – np. nie zgłosi wniosku o upadłość w ustawowym terminie 3 tygodni od wystąpienia niewypłacalności.
Ciekawostki i praktyczny poradnik – jak sprawnie prowadzić GmbH Niemcy?
Prowadzenie firmy w Niemczech wiąże się z pewnymi niuansami organizacyjnymi, o których warto wiedzieć przed podpisaniem dokumentów.
Wzorzec umowy Musterprotokoll – oszczędność na starcie
Jeśli zakładasz firmę jednoosobową lub spółkę z maksymalnie 3 wspólnikami i 1 dyrektorem, możesz skorzystać ze standardowego ustawowego wzorca umowy, zwanego Musterprotokoll.
- Zaleta – znacząco niższe taksy notarialne i szybsze sporządzenie aktu.
- Wada – brak możliwości modyfikacji zapisów (np. odnośnie prawa do dziedziczenia udziałów czy zakazu konkurencji).
Siedziba i wirtualne biuro (Geschäftsadresse)
Niemieckie urzędy skarbowe podchodzą bardzo rygorystycznie do kwestii fikcyjnych adresów rejestracyjnych. Aby otrzymać numer podatkowy i VAT-UE, firma musi posiadać realne miejsce prowadzenia działalności lub umowy z profesjonalnym biurem, które zapewnia obsługę korespondencji i przestrzeń biurową.
Księgowość i system DATEV
W Niemczech obowiązuje pełna podwójna księgowość. Większość biur rachunkowych i doradców podatkowych korzysta ze standardu DATEV oraz cyfrowego obiegu dokumentów. Pamiętaj o rygorystycznych zasadach archiwizacji dokumentów elektronicznych zgodnie z wytycznymi GoBD.
Rejestr przejrzystości (Transparenzregister)
Każda firma kapitałowa ma bezwzględny obowiązek zgłoszenia swoich beneficjentów (osób fizycznych posiadających bezpośrednio lub pośrednio powyżej 25 proc. udziałów lub głosów) do Centralnego Rejestru Przejrzystości. Niedopełnienie tego obowiązku grozi bardzo wysokimi karami finansowymi.
Podsumowanie: czy spółka GmbH w Niemczech to odpowiedni wybór dla Twojego biznesu?
Decyzja o utworzeniu formy kapitałowej za granicą to milowy krok w rozwoju każdego przedsiębiorstwa. Spółka GmbH w Niemczech oferuje doskonałe połączenie międzynarodowego prestiżu, pełnego bezpieczeństwa majątkowego oraz stabilnych ram prawnych, które sprzyjają długofalowemu budowaniu wartości biznesu.
Szybka lista kontrolna przed podjęciem decyzji:
[ ] Dysponujesz kapitałem na wpłatę początkową (minimum 12 500 EUR)?
[ ] Zależy Ci na pełnej ochronie prywatnego majątku?
[ ] Planujesz pozyskiwać kluczowych klientów i partnerów na rynku niemieckim?
[ ] Chcesz budować wiarygodna markę o wysokim prestiżu w Unii Europejskiej?
Jeśli na powyższe pytania odpowiadasz twierdząco, ta forma prawna będzie optymalnym wyborem dla Twojej firmy. Choć proces rejestracji i wymogi formalne są wyższe niż przy jednoosobowej działalności, korzyści w postaci zaufania kontrahentów i bezpieczeństwa prawnego zwrócą się z nawiązką na każdym etapie rozwoju Twojego biznesu.
Niemcy GmbH – odpowiadamy na pytania:
Ile wynosi minimalny kapitał zakładowy, aby założyć spółkę GmbH w Niemczech?
Minimalny kapitał zakładowy wymagany do założenia spółki GmbH w Niemczech wynosi 25 000 EUR, z czego co najmniej połowa (12 500 EUR) musi zostać wpłacona gotówką na firmowe konto bankowe przed złożeniem wniosku o rejestrację. Pozostałą kwotę wspólnicy są zobowiązani uzupełnić w terminie wskazanym w umowie spółki lub na wezwanie zarządu. Warto pamiętać, że do momentu pełnego pokrycia kapitału wspólnicy ponoszą odpowiedzialność osobistą za brakującą sumę.
Skrót GmbH oznacza Gesellschaft mit beschränkter Haftung, co po polsku tłumaczy się bezpośrednio jako spółka z ograniczoną odpowiedzialnością. Jest to najpopularniejsza forma przedsiębiorstwa kapitałowego w Niemczech, stanowiąca ścisły odpowiednik polskiej Sp. z o.o. Oznaczenie to (w wersji skróconej lub pełnej) musi obowiązkowo znaleźć się w oficjalnej nazwie każdej takiej firmy.
Założenie i pełne zarejestrowanie spółki GmbH w Niemczech zajmuje zazwyczaj od 2 do 5 tygodni, licząc od momentu podpisania aktu notarialnego. Ostateczny czas trwania procedury zależy głównie od sprawności otwarcia rachunku bankowego oraz obciążenia właściwego sądu rejonowego.
Tak, obywatel Polski nie posiadający zameldowania ani stałego pobytu w Niemczech może bez żadnych przeszkód zostać wspólnikiem oraz dyrektorem zarządzającym w spółce GmbH. Prawo Unii Europejskiej gwarantuje pełną swobodę przedsiębiorczości, dlatego nie ma wymogu posiada niemieckiego obywatelstwa czy rezydencji podatkowej do pełnienia funkcji w zarządzie.
Spółka GmbH w Niemczech płaci przede wszystkim podatek dochodowy od osób prawnych (CIT w wysokości 15%), dopłatę solidarnościową (0,825%) oraz komunalny podatek od działalności gospodarczej (Gewerbesteuer w wysokości od ok. 7% do 17,5%). Łączne efektywne opodatkowanie zysku zatrzymanego w firmie wynosi zazwyczaj od 30% do 33%.